新能源汽车五大产业核心数据产品《报告通》 新型有机活性材料的产业数据洞察
在新能源汽车产业高速迭代的背景下,数据已成为驱动创新与决策的关键生产要素。作为面向新能源汽车全产业链的权威数据平台,《报告通》围绕电池材料、三电系统、充电设施、智能网联与整车市场五大核心板块,构建了系统化的产业核心数据产品体系。本文聚焦其中备受关注的前沿方向——新型有机活性材料,结合《报告通》的数据维度与产品能力,剖析其产业定位、技术路线、市场格局与数据应用价值。
一、新型有机活性材料的产业定位
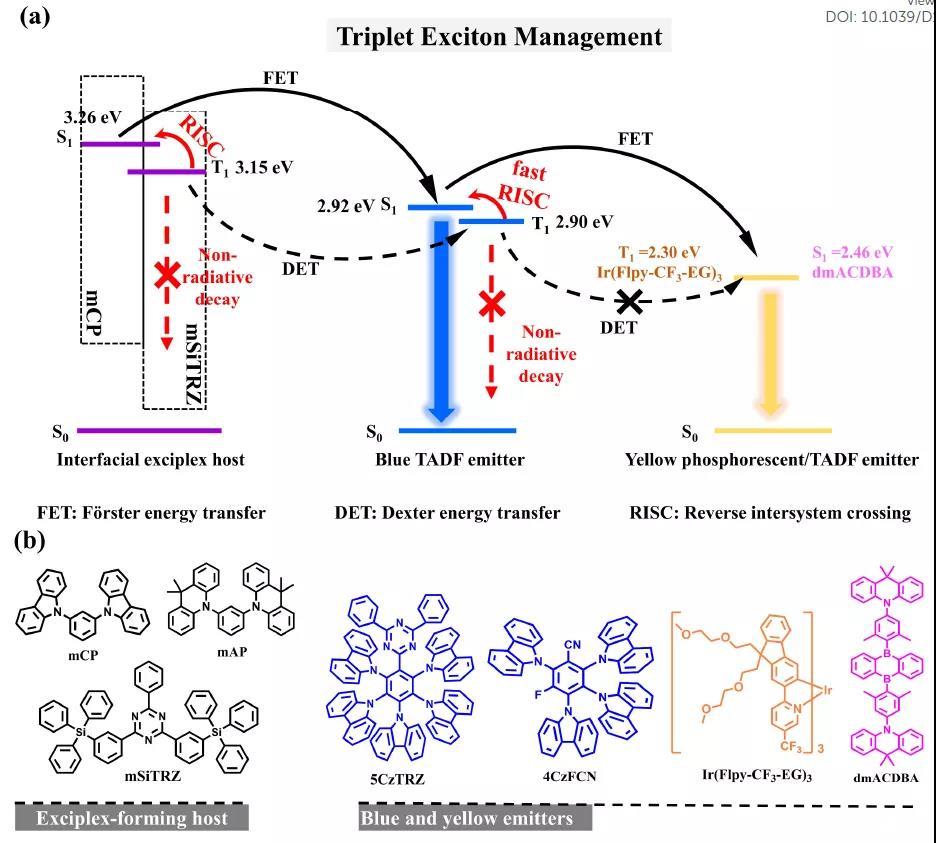
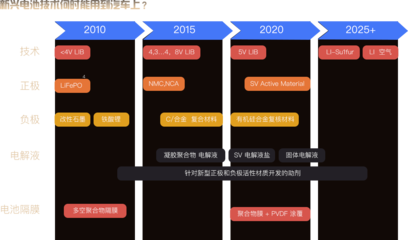
新型有机活性材料主要指在电化学体系中承担氧化还原活性功能的有机分子与聚合物材料,典型代表包括有机自由基聚合物、醌类化合物、导电聚合物及有机硫化物等。与传统无机正极材料(如三元材料、磷酸铁锂)相比,该类材料具有原料来源广、结构可设计性强、理论比容量高、不含镍钴等稀缺金属、可柔性化等优势,被视为下一代可持续电池技术的重要备选路线。《报告通》将该材料纳入电池材料核心数据板块,覆盖从实验室研发、中试放大到产业化探索的全生命周期数据追踪。
二、五大产业核心数据产品中的材料数据版图
《报告通》的五大产业核心数据产品,围绕“材料—电芯—系统—整车—市场”构建了贯通式数据链条。在新型有机活性材料方向,其数据产品主要包括以下几类:
- 材料基础物性数据库:收录有机活性材料的理论比容量、氧化还原电位、溶解度、循环稳定性等关键参数,并支持横向对比传统材料。
- 专利与技术路线图谱:跟踪全球主要研究机构与企业的专利申请、技术流派分布与产业化进展。
- 产业链企业库:梳理有机活性材料合成、电极制备、电解液适配等环节的相关企业及配套能力。
- 成本与供应链数据:分析原料可得性、合成成本及潜在替代金属材料的降本空间。
- 风险与成熟度评估:建立技术成熟度(TRL)评估模型,量化其从实验室到量产的差距与不确定性。
三、技术路线与产业化现状
从《报告通》收录的数据看,新型有机活性材料目前整体处于实验室研究向中试过渡阶段。醌类正极材料因比容量高、原料廉价而获得较多关注,但面临电解液溶解与循环寿命不足的挑战;有机自由基聚合物具备较好的结构稳定性,然而电子导电性偏弱;导电聚合物则在功率性能方面存在优势,但能量密度受限。产业化数据表明,全球尚无规模化车用有机活性材料电芯量产案例,主要瓶颈集中在电解液匹配、电极工艺放大与长期可靠性验证。
四、市场需求与竞争格局数据观察
《报告通》报告数据显示,在新能源汽车持续放量与电池降本压力并存的背景下,产业界对非金属、可持续电池材料的关注度显著上升。新型有机活性材料的潜在应用场景除了动力电池,还延伸至储能与柔性电子领域。竞争格局上,日韩、欧美与中国的高校及初创企业均有布局,专利集中度尚不高,存在技术卡位窗口期。值得注意的是,材料竞争并非孤立事件,需与电解质、隔膜、电芯设计协同演进。
五、数据产品的应用价值与决策意义
对于整车企业、电池厂商与投资机构而言,《报告通》的新型有机活性材料数据产品可支撑三类关键决策:一是技术选型与研发布局,通过技术路线对比判断投入优先级;二是供应链风险评估,识别原料与工艺瓶颈;三是投资价值判断,基于成熟度与专利数据评估标的潜力。将材料级数据与三电系统、整车市场数据交叉关联,有助于形成从材料创新到终端应用的闭环洞察。
六、挑战与展望
新型有机活性材料的产业化仍面临循环寿命、能量密度、工艺兼容性等系统性挑战,需要材料、电芯与整车多环节协同突破。《报告通》将持续完善该方向的数据采集维度,引入更多实验数据、中试线与量产前验证信息,强化与五大产业核心数据产品的联动分析能力。随着可持续电池理念深化与数据工具成熟,新型有机活性材料有望在特定细分场景率先实现应用验证,而高质量产业数据产品将在这一过程中发挥重要的“导航仪”作用。
新能源汽车产业的竞争正从中游制造向上游材料与底层数据延伸。《报告通》通过五大产业核心数据产品体系,将新型有机活性材料这类前沿方向纳入可量化、可对比、可追踪的数据框架,为产业参与者提供了理性判断与科学决策的基础工具。在新材料与新能源深度融合的趋势下,数据驱动的材料创新评价体系,将成为推动产业高质量发展的重要基础设施。
如若转载,请注明出处:http://www.minghongshan.com/product/46.html
更新时间:2026-10-23 07:19:04