化工企业竞相角逐3D打印市场,新型有机活性材料成焦点
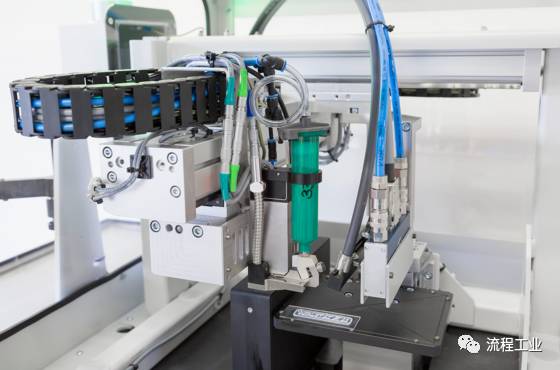
3D打印技术从快速原型制作迈向规模化生产,对高性能材料的需求呈爆发式增长。传统光敏树脂、尼龙粉末等材料已难以满足医疗、电子、航空航天等高端领域对功能性、生物相容性和环境响应性的要求。在此背景下,新型有机活性材料成为化工企业竞相角逐3D打印市场的关键突破口。
什么是新型有机活性材料?
新型有机活性材料是指一类在3D打印过程中或打印完成后,能够对外部刺激(如光、热、pH、湿度、电场等)产生可逆或不可逆响应,并具备化学活性或生物活性的有机化合物体系。与传统的惰性打印材料不同,这类材料将“打印”与“功能”合二为一,使3D打印部件不再仅仅是结构件,而是能够感知、驱动、降解或参与化学反应的智能器件。
常见类型包括:光响应性偶氮苯聚合物、pH敏感型水凝胶、可自修复的聚氨酯弹性体、导电聚噻吩衍生物,以及用于组织工程的甲基丙烯酰化明胶等。这些材料通常需要精细调控分子结构,以适应不同3D打印技术(如SLA、DLP、墨水直写、双光子聚合)的流变学与固化动力学要求。
为何成为竞逐焦点?
1. 市场潜力巨大。 据行业分析,全球3D打印材料市场规模预计在2030年突破百亿美元,其中功能性有机材料增速远高于传统通用材料。医疗植入物、软体机器人、微流控芯片、可穿戴传感器等新兴应用,几乎都依赖有机活性材料实现核心功能。
2. 技术壁垒与利润空间。 有机活性材料的合成涉及精密聚合、官能团保护、交联密度控制等复杂工艺。化工巨头凭借在高分子化学领域的长期积累,能够设置专利护城河,从而获取远高于通用塑胶的毛利。例如,用于生物打印的改性胶原蛋白或透明质酸墨水,每克价格可达数百甚至上千元。
3. 产业链协同优势。 领先化工企业不仅提供材料,还开发配套的引发剂、光吸收剂、稳定剂以及打印参数数据库,形成“材料+工艺+服务”的整体方案。这种模式增强了客户粘性,也加速了材料迭代。
主要玩家与最新动态
- 巴斯夫:推出Ultrasint系列中的有机光敏树脂,并与生物打印公司合作开发可降解血管支架材料。
- 赢创:其RESOMER系列生物可吸收聚合物已用于3D打印骨修复支架,近期推出针对DLP打印的活性生长因子缓释微球。
- 帝斯曼:通过收购Clariant的3D打印材料业务,强化了在耐高温有机活性材料领域的布局,例如用于汽车传感器的压电聚合物。
- 万华化学:依托聚氨酯研发优势,开发出可自修复的3D打印弹性体,瞄准柔性电子与密封件市场。
- Carbon:其DLS打印技术配合自主研发的活性聚氨酯、环氧树脂,实现了高回弹晶格结构的量产化。
多家精细化工与初创企业(如Adaptive3D、Formlabs材料实验室)也在光引发剂、动态共价键网络等细分方向迅速追赶。
技术挑战与未来趋势
尽管前景可观,新型有机活性材料的规模化应用仍面临多重挑战:打印精度与活性保持的平衡、储存稳定性、多材料共打印时的界面相容性,以及长期体内/环境安全性评价。许多活性材料的合成路线复杂、成本高昂,限制了其从实验室到工厂的转移。
未来五年,预计以下方向将成为竞争高地:
- 四维打印材料:利用形状记忆聚合物或水凝胶实现结构随时间变化,用于智能植入物与软体驱动器。
- 可回收与可降解设计:动态共价网络让打印件可重新加工,减少废弃物。
- AI辅助材料开发:通过机器学习预测有机分子与打印参数的匹配,加速新配方筛选。
- 生物打印一体化:将活细胞与有机活性支架材料共打印,直接构建功能组织。
3D打印市场的竞争正从设备与工艺转向材料,而新型有机活性材料是这场升级战的核心弹药。化工企业凭借分子设计与聚合工艺的深厚积淀,有望占据价值链高端。但能否将实验室的奇妙分子转化为稳定、可规模化的工业产品,并构建起材料-设备-应用的闭环生态,将是决定胜负的关键。对于观察者而言,这一领域的技术突破与并购合作,无疑值得持续关注。
如若转载,请注明出处:http://www.minghongshan.com/product/14.html
更新时间:2026-10-23 10:58:32